После нескольких лет роста рынок казахстанского автокредитования перешёл к коррекции. В первом полугодии
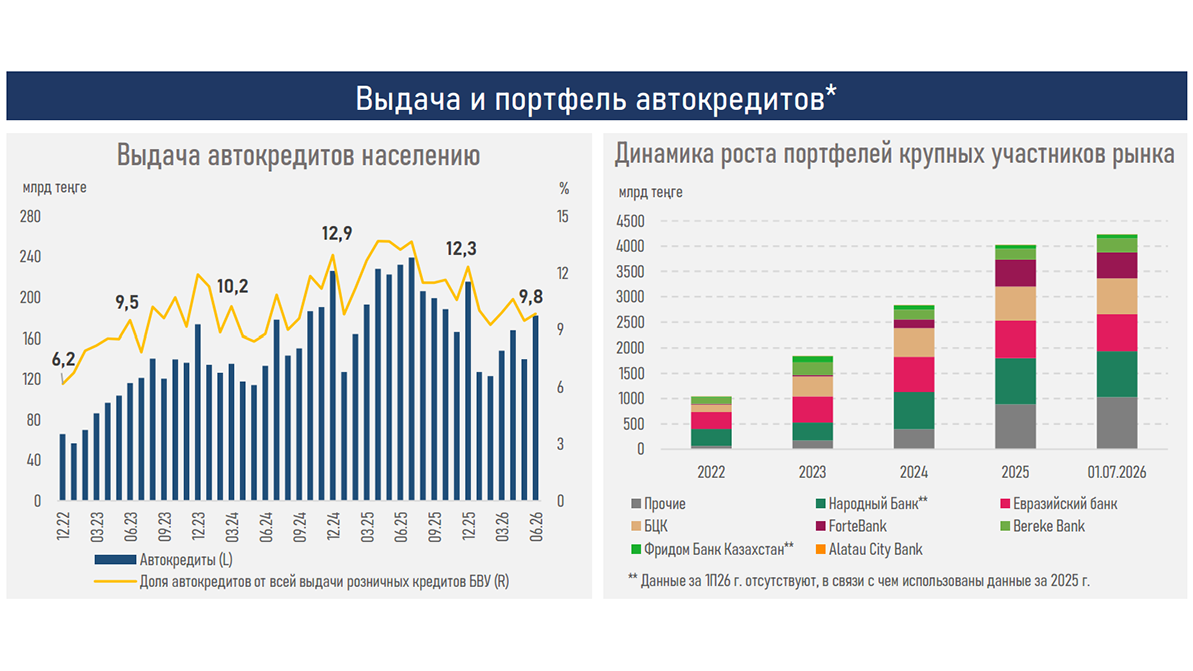
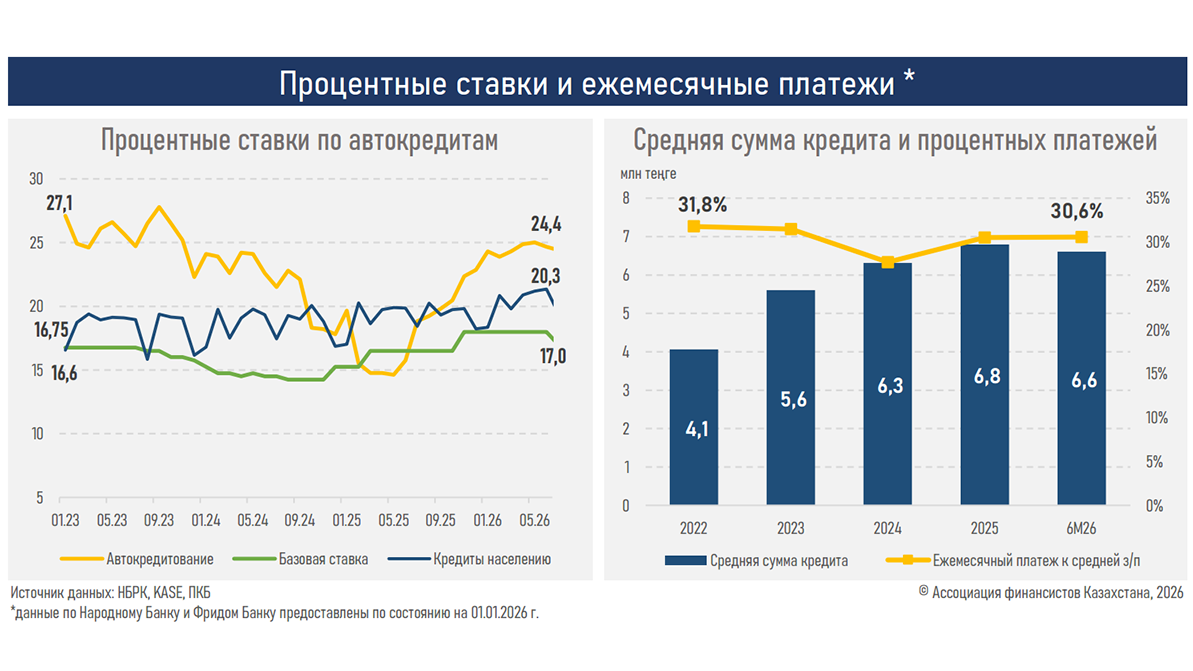
По информации аналитиков АФК, доля одобрений по автокредитам снизилась умеренно, с 17.6 до 16.8 %, отражая более консервативный подход к одобрению займов на фоне слабой динамики реальных доходов населения (+0.1 %) и ужесточения защитных мер государства. То есть зарплаты казахстанцев в последнее время росли очень медленно, а требования к платёжеспособности заёмщиков при этом были ужесточены. В результате количество одобренных заявок на приобретение авто сократилось на 13 %, до 449.7 тыс., после роста на 68 % годом ранее. Наиболее существенным изменением стали процентные условия. Так, средневзвешенная ставка по автозаймам за год выросла с 18.8 до 24.4 %.
Как отмечают финансисты, предыдущий рост количества заявок пришёлся на период активных субсидируемых дилерских программ. Тогда оформить займы успели наиболее платёжеспособные клиенты, а текущий спрос в большей степени смещается к заёмщикам, которым доступны стандартные условия кредитования. В результате из-за снижения спроса, умеренного ухудшения конверсии и роста ставок объём выдачи автокредитов в деньгах сократился на 24 %, до 886.6 млрд тг.
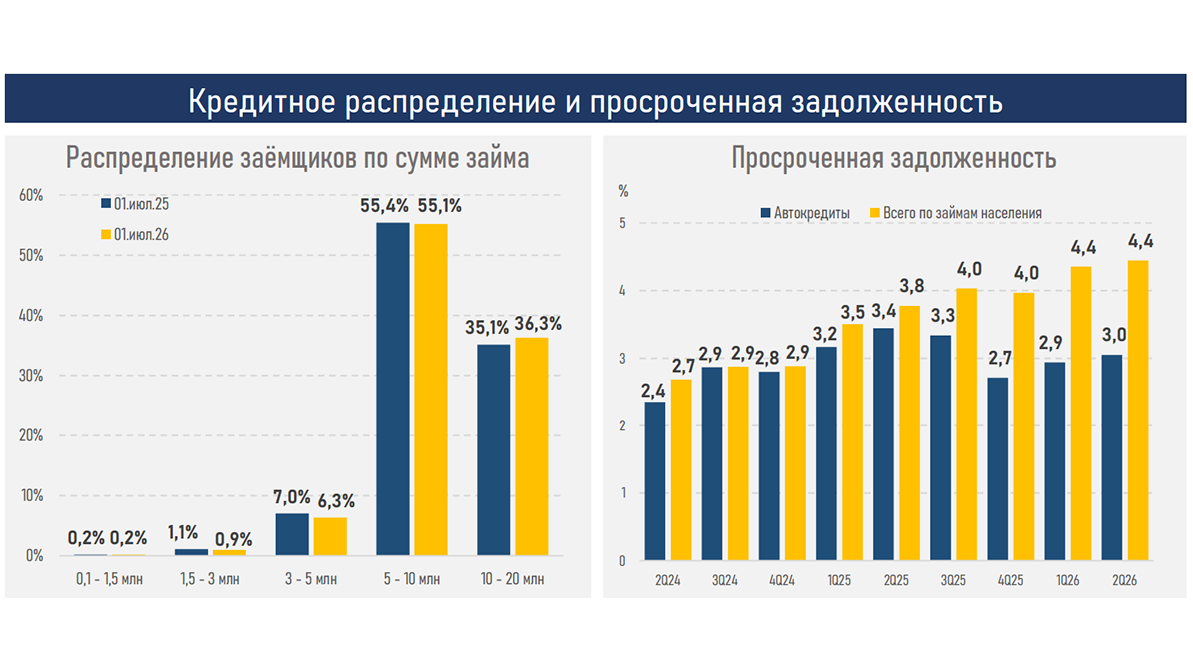
Структура задолженности остаётся преимущественно сосредоточенной в диапазоне 5–20 млн тг, на который приходится свыше 90 % автокредитов, что соответствует наиболее массовому ценовому сегменту автомобилей. При этом доля просроченной задолженности по автозаймам выросла с 2.7 до 3 % — заметно ниже среднего уровня по розничному рынку (4.4 %), чему способствуют залоговая природа продукта и сравнительно жёсткий отбор заёмщиков.
В третьем квартале банки ожидают улучшения спроса на фоне возобновления партнёрских программ и субсидирования ставок автодилерами. Дополнительную поддержку может оказать снижение стоимости ресурсов по мере смягчения